Domain sagenumwoben.de kaufen?
Wir ziehen mit dem Projekt
sagenumwoben.de um.
Sind Sie am Kauf der Domain
sagenumwoben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sagenumwoben.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Moses Verlag Verborgen im Museum - deutsch 290035Mit den Escape-Games bringen Sie Rätselspaß in die eigenen vier Wände In einem Museum begeben sich die Spieler*innen auf die Suche nach einem längst verloren ... 1 x Verborgen im Museum - deutsch Sprache: deutsche Version Anleitung in: T11,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Drache mystisch Silberschmuck Anhänger 925 Silber - SilberDrache mystisch Schmuck Anhänger 925 Sterlingsilber massiv Großer Drachen Schmuck Anhänger. der Drache ist außergewöhnlich gearbeitet, mit weit ausgebreiteten Flügeln. Material: 925 Silber Größe: 5 cm Motiv Größe: 4,4cm Innen Ø Öse: Ø 5 mm Kettenanhänger gefertigt aus 925 Sterlingsilber massiv. Passende Silberketten zu diesem Anhänger finden Sie in unserem Sortiment.61,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Buch "Faszinierend neue Fröbelsterne"Entdecken Sie im Buch Faszinierend neue Fröbelsterne den Weihnachts-Klassiker im neuen Look. Aus 5, 6 oder 8 Papierstreifen entstehen spektakuläre Fröbelsterne für Ihre Weihnachtsdeko. Variieren Sie nach Lust und Laune verschieden breite Streifen und tolle Farbkombinationen – denn Weihnachtszeit ist Sternezeit! Die enthaltenen Faltskizzen machen das Nacharbeiten kinderleicht. Buch mit 48 Seiten. Größe: 16,9 x 22 cm.Verlag: Frechverlag, Autor: Susanne Pypke10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
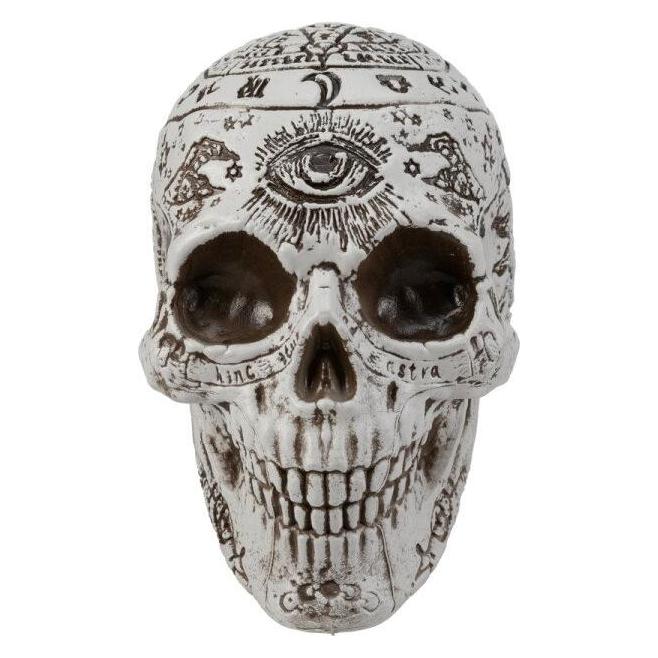
Europalms Halloween Totenkopf, Mystisch, 12x10x18cmTauchen Sie mit dem geheimnisvollen Totenschädel in eine rätselhafte Welt voller Magie und Mystik ein. Diente er einst als okkultes Instrument für jene, die die Grenzen zwischen den Welten überschreiten wollten? Der mystische Totenschädel von Europalms ist nicht nur ein beeindruckendes Dekorationsstück, sondern auch eine Quelle der Inspiration auf jeder Motto- oder Halloweenparty.Geheimnisvolle Runen und Symbole bedecken nahezu den kompletten Totenschädel und jede dieser Linien und Kurven scheint mit besonderen Kräften und Magie geladen zu sein. Welche Geschichten und Mysterien verbirgt er? Stammt er aus der Welt der Druiden, der Majas oder von einem Hexenmeister?Lassen Sie sich und Ihre Besucher von diesem faszinierenden Artefakt inspirieren. Erkunden Sie zusammen die Tiefen des Unbekannten, denn in dieser Welt sind der Vorstellungskraft keine Grenzen gesetzt.Totenschädel mit mystischen Zeichen und Symbolen als Gruseldekoration Der Artikel wird fertig zum Hinstellen ausgeliefert, Saison: Halloween, Gewicht: 0,10 kg7,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Moses Verlag Verborgen im Museum - deutsch 290035Mit den Escape-Games bringen Sie Rätselspaß in die eigenen vier Wände In einem Museum begeben sich die Spieler*innen auf die Suche nach einem längst verloren ... 1 x Verborgen im Museum - deutsch Sprache: deutsche Version Anleitung in: T11,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Drache mystisch Silberschmuck Anhänger 925 Silber - SilberDrache mystisch Schmuck Anhänger 925 Sterlingsilber massiv Großer Drachen Schmuck Anhänger. der Drache ist außergewöhnlich gearbeitet, mit weit ausgebreiteten Flügeln. Material: 925 Silber Größe: 5 cm Motiv Größe: 4,4cm Innen Ø Öse: Ø 5 mm Kettenanhänger gefertigt aus 925 Sterlingsilber massiv. Passende Silberketten zu diesem Anhänger finden Sie in unserem Sortiment.61,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Drache mystisch Schmuck Anhänger 925 Silber Kettenanhänger - SilberSchmuck Kettenanhänger Drache mit FlügelSüßer kleiner Silber Anhänger Drache mit ausgebreiteten Flügeln, hergestellt aus 925er Silber. Drachen symbolisieren Stärke und Schutz. Der Kettenanhänger ist für Herren, Damen und Kinder gleichermaßen geeignet.Material: 925 SilberGröße: 2,7 cmDrache Größe: 2 x 1,5 cmInnen Ø Öse: 3 x 5 mmEigentlich nicht des Menschen Freund, entspricht dieser kleine Drache mit seinen großen Flügeln gar nicht dem Klischee. Er scheint eher frech und neugierig. Kettenanhänger gefertigt aus 925 Sterlingsilber massiv. Passende Silberketten zu diesem Anhänger finden Sie in unserem Sortiment.38,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rungholt - rätselhaft und widersprüchlichRungholt - rätselhaft und widersprüchlich , Die erste "Grote Mandränke" im Jahre 1362 führte nicht nur zum Untergang der nordfriesischen Stadt Rungholt, sondern sie bewegt die Menschen an der schleswig-holsteinischen Westküste seit Jahrhunderten. Es bildeten sich unterschiedliche, oft widersprüchliche archäologische Forschungsansätze, die nunmehr einer kritischen Prüfung mit dem Ziel einer wissenschaftlich fundierten Versachlichung unterzogen werden. Handelt es sich doch um ein Thema, das die historischen Anfänge Nordfrieslands beschreibt und diese in einen internationalen Kontext bringt. Diskutiert werden Themen wie die Vermessung des Rungholt-Gebietes, das Alltagsleben in Rungholt anhand von teils unveröffentlichten, teils neu zu bewertenden Funden, das Thema Wirtschaft und Fernhandel, auch in Verbindung mit der mittelalterlichen Hanse, Fragen der Kirchen und Kirchenorganisation sowie die Rezeption von Rungholt in der Literatur und in der bildenden Kunst. Das Wirken des Rungholt-Forschers Andreas Busch erfährt eine eingehende Würdigung. Einmal mehr erscheint Rungholt als ein über etwa 150 Jahre kulturell bedeutender Handelsort, dessen Geschichte ein jähes, menschlich tragisches Ende erfahren hat und der vor diesem Hintergrund den Status eines geschichtlichen Solitärs besitzt. Der Band erscheint anlässlich der Sonderausstellung "Rungholt - rätselhaft und widersprüchlich", die ab dem 29. Mai 2016 im NordseeMuseum Husum / Nissenhaus zu sehen ist. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 201606, Produktform: Leinen, Redaktion: Newig, Jürgen~Panten, Albert, Seitenzahl/Blattzahl: 175, Abbildungen: zahlreiche farbige Abbildungen, Keyword: 1362 (Jahr); Busch, Andreas; Edomsharde; Marcellusflut, Zweite; Nordfriesland; NordseeMuseum / Nissenhaus; Nordstrand; Pellworm, Fachschema: Archäologie - Archäologe~Europa / Geschichte, Kulturgeschichte~Friesland / Nordfriesland~Nordfriesland~Rungholt~Schleswig-Holstein~Schleswig-Holstein / Geschichte, Fachkategorie: Archäologie~Geschichte: Ereignisse und Themen, Region: Nordseeküste und -inseln~Schleswig-Holstein, Thema: Verstehen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Europäische Geschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 284, Breite: 227, Höhe: 21, Gewicht: 971, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.